Domain mfgr.de kaufen?
Wir ziehen mit dem Projekt
mfgr.de um.
Sind Sie am Kauf der Domain
mfgr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mfgr.de kaufen?
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
Was ist eine Lieferung und sonstige Leistung?
Was ist eine Lieferung und sonstige Leistung? Eine Lieferung bezieht sich auf die Übertragung von physischen Gegenständen wie Waren oder Produkten an einen Kunden. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die erbracht werden, ohne dass ein physischer Gegenstand übergeben wird. Beide Begriffe sind wichtig im Bereich der Umsatzsteuer, da sie unterschiedlich behandelt werden können. Es ist wichtig, zwischen Lieferungen und sonstigen Leistungen zu unterscheiden, um die korrekte steuerliche Behandlung sicherzustellen. **
Ähnliche Suchbegriffe für Content-Design-Sonstige-von
Top-Angebote
Produkte zum Begriff Content-Design-Sonstige-von:
-
Der Content FaktorDie Inhalte Ihrer Website sind entscheidend für den Kundenzuwachs und damit für den Erfolg Ihres Unternehmens. Doch da ist noch mehr: Suchmaschinen gewähren nur dann beste Platzierungen, wenn die Besucher Ihrer Website von den Inhalten wirklich überzeugt sind. Der Content Faktor: Psychologie, Linguistik, Neurologie, Marketing, Soziologie, Design und Technik Die Anforderungen an optimalen Content erreichen damit eine bislang einmalige Komplexität - eine neue Herausforderung, der alle aus Redaktion, Technik, Design und Management gegenüberstehen, die sich direkt oder indirekt mit der Erstellung von Inhalten befassen. Denn kein erfolgreiches Unternehmen kann es sich heute leisten, einen der wichtigsten Hebel im Online-Marketing dem Zufall zu überlassen und der Konkurrenz alle Möglichkeiten zu bieten, es besser zu machen. Know-How: So kommen SEO & Content-Marketing zusam...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TurboCAD Content ServerWas ist der TurboCAD Content Server? Der praktische Leitfaden für Einsteiger Der TurboCAD Content Server bietet Zugriff auf mehr als 700.000 mechanische parametrische Teile, was ihn zu einer beeindruckenden Ressource für alle CAD-Anwender macht. Diese umfangreiche Bibliothek stellt eine wertvolle Ergänzung für jedes Designprojekt dar, unabhängig von dessen Komplexität. Für Einsteiger kann die Navigation durch den Content Server zunächst überwältigend wirken. Jedoch bietet er zahlreiche Vorteile, die den Designprozess erheblich beschleunigen. Diese Symbole unterstützen vollständig internationale Standards wie DIN, KR, ISO, ANSI und ASME, was die Vielseitigkeit des TurboCAD Content Servers unterstreicht. Darüber hinaus gehört IMSI, der Entwickler von TurboCAD, seit seiner Gründung im Jahr 1983 zu den führenden Anbietern im Bereich CAD-Software und seine Produkte werden ko...119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
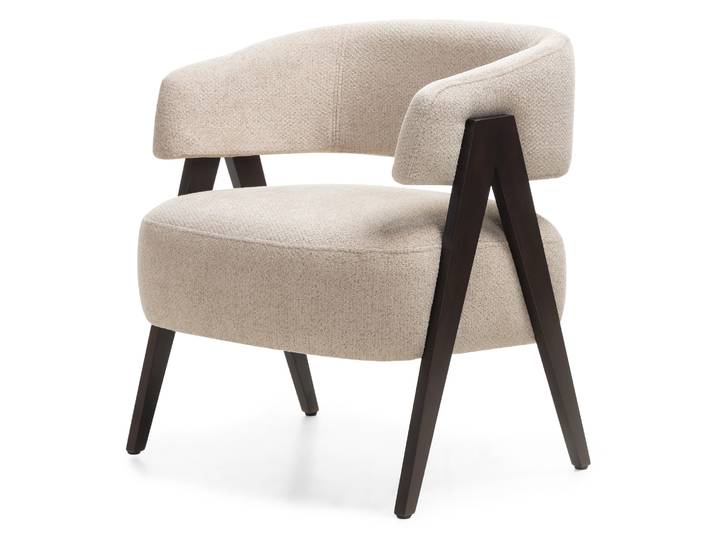
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Raue, Benjamin: Act on Copyright Content Sharing Service ProvidersAct on Copyright Content Sharing Service Providers , The Book The Urheberrechts-Diensteanbieter-Gesetz (UrhDaG) is the German implementation of the controversial Art. 17 Directive 2019/790 (Copyright in the Digital Single Market, DSDM). Germany has decided against a minimum effort implementation and resisted the temptation to just incorporate the wording of the Directive more or less literally into the German Copyright Act (UrhG). Instead, it has opted for a comprehensive implementation in a stand-alone act, including: an extensive definition of an OCSSP with a safe-harbour clause for excluded service providers a detailed provision specifying the obligation to acquire contractual rights of use several provisions on direct remuneration for authors, performers and photographers very detailed provisions balancing between the obligation to preventively block copyright infringing material and the users' rights to freedom of expression and information which more or less anticipated (and likely influenced) the CJEU's decision Poland/Parliament and Council, including a section on uses presumably authorised by law a redress system consisting of complaints procedures and an alternative dispute resolution mechanism detailed obligations for measures against abuse rights of information for rightholders and for the purpose of scientific research The commentary of each article is headed by the current version of the article both in the German original and an English translation followed by a clearly and uniformly structured analysis of the provision including the extensive (academic) discussion that accompanied the implementation procedure. The interplay of the UrhDaG with the German Copyright Act is addressed as well as the respective requirements of the DSMD. The impact of the CJEU's first decision on Art. 17 DSDM (Poland/Parliament and Council) is discussed in the relevant provisions. As Art. 17 DSDM has been implemented very heterogeneously in the Member States, further decisions of the CJEU are to be expected. The detailed German implementation might serve as a reference and source of inspiration for the further specification of Art. 17 DSDM. The commentary aims to meet the expectations both of German and foreign lawyers interested in platform regulation and copyright by providing a detailed explanation both of the German implementation and, by that, of Art. 17 DSMD. The Advantages at a Glance Article-by-Article Commentary in English language clearly and uniformly structured analysis of each provision The Target Group For German and foreign Copyright lawyers. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240527, Produktform: Kartoniert, Autoren: Raue, Benjamin~Specht-Riemenschneider, Louisa, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 170, Keyword: Content Sharing; Copyright; Service Providers, Fachschema: Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 184 Blätter, Länge: 239, Breite: 160, Höhe: 13, Gewicht: 368, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,90,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann ist es eine Lieferung und wann eine sonstige Leistung?
Wann ist es eine Lieferung und wann eine sonstige Leistung? In der Regel handelt es sich um eine Lieferung, wenn ein Gegenstand physisch übergeben wird, wie zum Beispiel bei einem Verkauf von Waren. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die nicht mit einer physischen Übertragung verbunden sind, wie zum Beispiel Beratungsleistungen oder Softwareentwicklung. Es ist wichtig zu beachten, dass die Unterscheidung zwischen Lieferung und sonstiger Leistung für die Umsatzsteuer relevant ist, da unterschiedliche Steuersätze und Regelungen gelten können. Es ist ratsam, sich mit den genauen Kriterien und Regelungen vertraut zu machen, um sicherzustellen, dass die richtige steuerliche Behandlung erfolgt. **
-
Wie lautet die Aufschlüsselung von "sonstige"?
Die Aufschlüsselung von "sonstige" bezieht sich normalerweise auf Kategorien oder Elemente, die nicht in die vorhandenen Kategorien passen oder nicht spezifisch genug sind, um einzeln aufgeführt zu werden. Es kann sich um eine Sammlung von verschiedenen Elementen handeln, die nicht in eine bestimmte Kategorie fallen, oder um eine Restkategorie, die alle nicht spezifisch aufgeführten Elemente umfasst. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Was sind sonstige Erlöse?
Was sind sonstige Erlöse? Sonstige Erlöse sind Einnahmen, die nicht aus dem regulären Geschäftsbetrieb eines Unternehmens stammen. Sie können aus verschiedenen Quellen stammen, wie z.B. dem Verkauf von Anlagevermögen, Zinserträgen, Versicherungsleistungen oder Schadensersatz. Diese Erlöse werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um sie von den operativen Erträgen zu unterscheiden. Sie tragen dazu bei, das Gesamtergebnis eines Unternehmens zu beeinflussen und können einen wichtigen Beitrag zum Gesamterfolg leisten. Es ist wichtig, die sonstigen Erlöse genau zu überwachen und zu analysieren, um ihre Auswirkungen auf die finanzielle Situation des Unternehmens zu verstehen. **
Sind sonstige Verbindlichkeiten kurzfristig?
Sind sonstige Verbindlichkeiten kurzfristig? Diese Frage bezieht sich darauf, ob Verbindlichkeiten, die nicht unter langfristige Verbindlichkeiten fallen, innerhalb eines Jahres fällig sind. Kurzfristige Verbindlichkeiten sind in der Regel innerhalb eines Geschäftsjahres zu begleichen, während langfristige Verbindlichkeiten über einen längeren Zeitraum zurückgezahlt werden. Es ist wichtig zu wissen, ob sonstige Verbindlichkeiten kurzfristig sind, da dies Auswirkungen auf die Liquidität und Finanzlage eines Unternehmens haben kann. Unternehmen müssen sicherstellen, dass sie über ausreichende Mittel verfügen, um ihre kurzfristigen Verbindlichkeiten fristgerecht zu begleichen, um finanzielle Engpässe zu vermeiden. **
Was sind sonstige Sonderausgaben?
Was sind sonstige Sonderausgaben? Sonstige Sonderausgaben sind Ausgaben, die nicht unter die typischen Kategorien wie Werbungskosten oder außergewöhnliche Belastungen fallen. Dazu gehören beispielsweise Kosten für die Unterbringung von Haustieren, Ausgaben für die Betreuung von Angehörigen oder auch Spenden an gemeinnützige Organisationen. Diese Ausgaben können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, alle Belege und Nachweise für sonstige Sonderausgaben sorgfältig aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. **
Top-Angebote
Produkte zum Begriff Content-Design-Sonstige-von:
-
SonicWall Content Filtering Service, 1 Jahr(e)Lizenzterm:1 Jahr(e)Kompatibilität:TZ270Menge pro Packung:1 Stück(e) Allgemeine InformationenHersteller:SonicWall Inc.Hersteller-Artikelnummer:02-SSC-6685Hersteller-Webseite:Marke:SonicWallProduktbezeichnung:SoftwarelizenzierungProdukttyp:SoftwarelizenzLizenzinformationLizenztyp:Abonnement-LizenzValidierungszeitraum:1 Jahr(e)Anzahl:1 LizenzVerschiedenesTAA-konform:Ja SonicWall Content Filtering Service. Lizenzterm: 1 Jahr(e)LizenzLizenzterm1 Jahr(e)KompatibilitätTZ270VerpackungsdatenMenge pro Packung1 Stück(e) SonicWall Content Filtering Service - Abonnement-Lizenz (1 Jahr) - für P/N: 02-SSC-2821, 02-SSC-6447, 02-SSC-6841, 02-SSC-6843, 02-SSC-7305543,95 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Der Content FaktorDie Inhalte Ihrer Website sind entscheidend für den Kundenzuwachs und damit für den Erfolg Ihres Unternehmens. Doch da ist noch mehr: Suchmaschinen gewähren nur dann beste Platzierungen, wenn die Besucher Ihrer Website von den Inhalten wirklich überzeugt sind. Der Content Faktor: Psychologie, Linguistik, Neurologie, Marketing, Soziologie, Design und Technik Die Anforderungen an optimalen Content erreichen damit eine bislang einmalige Komplexität - eine neue Herausforderung, der alle aus Redaktion, Technik, Design und Management gegenüberstehen, die sich direkt oder indirekt mit der Erstellung von Inhalten befassen. Denn kein erfolgreiches Unternehmen kann es sich heute leisten, einen der wichtigsten Hebel im Online-Marketing dem Zufall zu überlassen und der Konkurrenz alle Möglichkeiten zu bieten, es besser zu machen. Know-How: So kommen SEO & Content-Marketing zusam...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TurboCAD Content ServerWas ist der TurboCAD Content Server? Der praktische Leitfaden für Einsteiger Der TurboCAD Content Server bietet Zugriff auf mehr als 700.000 mechanische parametrische Teile, was ihn zu einer beeindruckenden Ressource für alle CAD-Anwender macht. Diese umfangreiche Bibliothek stellt eine wertvolle Ergänzung für jedes Designprojekt dar, unabhängig von dessen Komplexität. Für Einsteiger kann die Navigation durch den Content Server zunächst überwältigend wirken. Jedoch bietet er zahlreiche Vorteile, die den Designprozess erheblich beschleunigen. Diese Symbole unterstützen vollständig internationale Standards wie DIN, KR, ISO, ANSI und ASME, was die Vielseitigkeit des TurboCAD Content Servers unterstreicht. Darüber hinaus gehört IMSI, der Entwickler von TurboCAD, seit seiner Gründung im Jahr 1983 zu den führenden Anbietern im Bereich CAD-Software und seine Produkte werden ko...119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
-
Was ist eine Lieferung und sonstige Leistung?
Was ist eine Lieferung und sonstige Leistung? Eine Lieferung bezieht sich auf die Übertragung von physischen Gegenständen wie Waren oder Produkten an einen Kunden. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die erbracht werden, ohne dass ein physischer Gegenstand übergeben wird. Beide Begriffe sind wichtig im Bereich der Umsatzsteuer, da sie unterschiedlich behandelt werden können. Es ist wichtig, zwischen Lieferungen und sonstigen Leistungen zu unterscheiden, um die korrekte steuerliche Behandlung sicherzustellen. **
-
Wann ist es eine Lieferung und wann eine sonstige Leistung?
Wann ist es eine Lieferung und wann eine sonstige Leistung? In der Regel handelt es sich um eine Lieferung, wenn ein Gegenstand physisch übergeben wird, wie zum Beispiel bei einem Verkauf von Waren. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die nicht mit einer physischen Übertragung verbunden sind, wie zum Beispiel Beratungsleistungen oder Softwareentwicklung. Es ist wichtig zu beachten, dass die Unterscheidung zwischen Lieferung und sonstiger Leistung für die Umsatzsteuer relevant ist, da unterschiedliche Steuersätze und Regelungen gelten können. Es ist ratsam, sich mit den genauen Kriterien und Regelungen vertraut zu machen, um sicherzustellen, dass die richtige steuerliche Behandlung erfolgt. **
-
Wie lautet die Aufschlüsselung von "sonstige"?
Die Aufschlüsselung von "sonstige" bezieht sich normalerweise auf Kategorien oder Elemente, die nicht in die vorhandenen Kategorien passen oder nicht spezifisch genug sind, um einzeln aufgeführt zu werden. Es kann sich um eine Sammlung von verschiedenen Elementen handeln, die nicht in eine bestimmte Kategorie fallen, oder um eine Restkategorie, die alle nicht spezifisch aufgeführten Elemente umfasst. **
Ähnliche Suchbegriffe für Content-Design-Sonstige-von
-
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Raue, Benjamin: Act on Copyright Content Sharing Service ProvidersAct on Copyright Content Sharing Service Providers , The Book The Urheberrechts-Diensteanbieter-Gesetz (UrhDaG) is the German implementation of the controversial Art. 17 Directive 2019/790 (Copyright in the Digital Single Market, DSDM). Germany has decided against a minimum effort implementation and resisted the temptation to just incorporate the wording of the Directive more or less literally into the German Copyright Act (UrhG). Instead, it has opted for a comprehensive implementation in a stand-alone act, including: an extensive definition of an OCSSP with a safe-harbour clause for excluded service providers a detailed provision specifying the obligation to acquire contractual rights of use several provisions on direct remuneration for authors, performers and photographers very detailed provisions balancing between the obligation to preventively block copyright infringing material and the users' rights to freedom of expression and information which more or less anticipated (and likely influenced) the CJEU's decision Poland/Parliament and Council, including a section on uses presumably authorised by law a redress system consisting of complaints procedures and an alternative dispute resolution mechanism detailed obligations for measures against abuse rights of information for rightholders and for the purpose of scientific research The commentary of each article is headed by the current version of the article both in the German original and an English translation followed by a clearly and uniformly structured analysis of the provision including the extensive (academic) discussion that accompanied the implementation procedure. The interplay of the UrhDaG with the German Copyright Act is addressed as well as the respective requirements of the DSMD. The impact of the CJEU's first decision on Art. 17 DSDM (Poland/Parliament and Council) is discussed in the relevant provisions. As Art. 17 DSDM has been implemented very heterogeneously in the Member States, further decisions of the CJEU are to be expected. The detailed German implementation might serve as a reference and source of inspiration for the further specification of Art. 17 DSDM. The commentary aims to meet the expectations both of German and foreign lawyers interested in platform regulation and copyright by providing a detailed explanation both of the German implementation and, by that, of Art. 17 DSMD. The Advantages at a Glance Article-by-Article Commentary in English language clearly and uniformly structured analysis of each provision The Target Group For German and foreign Copyright lawyers. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240527, Produktform: Kartoniert, Autoren: Raue, Benjamin~Specht-Riemenschneider, Louisa, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 170, Keyword: Content Sharing; Copyright; Service Providers, Fachschema: Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 184 Blätter, Länge: 239, Breite: 160, Höhe: 13, Gewicht: 368, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,90,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hirschl, Elias: ContentContent , Roman , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20240129, Produktform: Leinen, Autoren: Hirschl, Elias, Seitenzahl/Blattzahl: 223, Keyword: 21. Jahrhundert; Apokalypse; Arbeit; Bachmannpreis; ChatGPT; Dystopie; Ethik; Fake News; Gesellschaft; Industrie; Kapitalismus; Künstliche Intelligenz; Listicle; Meme; Neoliberalismus; Politik; Salonfähig; Satire; Start-up; Wien; YouTube; Zukunft; Österreich, Fachschema: Österreichische Belletristik / Roman, Erzählung, Fachkategorie: Erzählerisches Thema: Identität / Zugehörigkeit~Belletristik: Themen, Stoffe, Motive: Politik~Belletristik: Themen, Stoffe, Motive: Soziales, Region: Deutschland, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Zsolnay-Verlag, Verlag: Zsolnay-Verlag, Verlag: Zsolnay, Paul, Verlag Ges.m.b.H., Länge: 205, Breite: 128, Höhe: 22, Gewicht: 318, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik,23,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SonicWall Content Filtering Service, 1 Jahr(e)Typ:FirewallLizenzterm:1 Jahr(e)Unterstützte Sprachen:Mehrsprachig Allgemeine InformationenHersteller:SonicWall Inc.Hersteller-Artikelnummer:01-SSC-0608Hersteller-Webseite:Marke:SonicWallProduktbezeichnung:Content Filtering Service Premium Business EditionProdukttyp:SoftwarelizenzLizenzinformationLizenztyp:Abonnement-LizenzValidierungszeitraum:1 Jahr(e)VerschiedenesTAA-konform:Ja SonicWall Content Filtering Service. Lizenzterm: 1 Jahr(e)LizenzTypFirewallUnterstützte SprachenMehrsprachigLizenzterm1 Jahr(e) SonicWall Content Filtering Service Premium Business Edition for TZ 300 - Abonnement-Lizenz (1 Jahr) - 1 Gerät - für SonicWall TZ3001052,60 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Was sind sonstige Erlöse?
Was sind sonstige Erlöse? Sonstige Erlöse sind Einnahmen, die nicht aus dem regulären Geschäftsbetrieb eines Unternehmens stammen. Sie können aus verschiedenen Quellen stammen, wie z.B. dem Verkauf von Anlagevermögen, Zinserträgen, Versicherungsleistungen oder Schadensersatz. Diese Erlöse werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um sie von den operativen Erträgen zu unterscheiden. Sie tragen dazu bei, das Gesamtergebnis eines Unternehmens zu beeinflussen und können einen wichtigen Beitrag zum Gesamterfolg leisten. Es ist wichtig, die sonstigen Erlöse genau zu überwachen und zu analysieren, um ihre Auswirkungen auf die finanzielle Situation des Unternehmens zu verstehen. **
-
Sind sonstige Verbindlichkeiten kurzfristig?
Sind sonstige Verbindlichkeiten kurzfristig? Diese Frage bezieht sich darauf, ob Verbindlichkeiten, die nicht unter langfristige Verbindlichkeiten fallen, innerhalb eines Jahres fällig sind. Kurzfristige Verbindlichkeiten sind in der Regel innerhalb eines Geschäftsjahres zu begleichen, während langfristige Verbindlichkeiten über einen längeren Zeitraum zurückgezahlt werden. Es ist wichtig zu wissen, ob sonstige Verbindlichkeiten kurzfristig sind, da dies Auswirkungen auf die Liquidität und Finanzlage eines Unternehmens haben kann. Unternehmen müssen sicherstellen, dass sie über ausreichende Mittel verfügen, um ihre kurzfristigen Verbindlichkeiten fristgerecht zu begleichen, um finanzielle Engpässe zu vermeiden. **
-
Was sind sonstige Sonderausgaben?
Was sind sonstige Sonderausgaben? Sonstige Sonderausgaben sind Ausgaben, die nicht unter die typischen Kategorien wie Werbungskosten oder außergewöhnliche Belastungen fallen. Dazu gehören beispielsweise Kosten für die Unterbringung von Haustieren, Ausgaben für die Betreuung von Angehörigen oder auch Spenden an gemeinnützige Organisationen. Diese Ausgaben können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, alle Belege und Nachweise für sonstige Sonderausgaben sorgfältig aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.